Taschengeld digital verwalten: Meine Erfahrungen mit Revolut
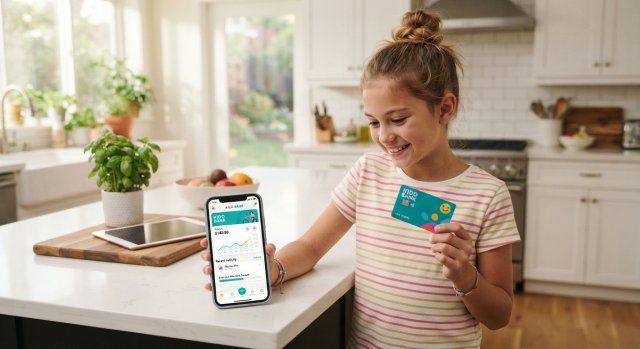
Ich habe seit einiger Zeit die Revolut App im Einsatz. Die Frage war, wie man das Taschengeld beim Sohnemann am besten verwalten kann. Anfangs habe ich das klassisch gelöst: Am Sonntag gibt es Taschengeld, und je nachdem, wie gut die Woche lief oder ob bestimmte Dinge erledigt wurden, gab es einen kleinen Obolus oben drauf – eine Mini-Prämie. Die Abwicklung lief rein in bar. Mich störte dabei, dass man die Sparbüchse unterwegs nie dabei hat und ich das Taschengeld zwischendurch schlicht vergessen habe. Da mein Großer zwischen seiner Mom und mir wechselt, war die Frage, wie man das digital auf einem Girokonto verwaltet und sicherstellt, dass das Geld regelmäßig dort ankommt.
Digitale Lösung statt Bargeld-Chaos
Die Revolut Banking App bietet dafür eine spannende Variante. Ich habe mir ein Hauptkonto eingerichtet, 100 Euro eingezahlt und überweise sonntags das Taschengeld auf sein Revolut-Konto. Das funktioniert blendend; ich bin davon richtig überzeugt. Mein Sohn nutzt eine spezialisierte Kinder-App von Revolut. Die Verbindung ist simpel: In der Haupt-App das Kinderkonto einrichten, den QR-Code der Kinder-App scannen – fertig. Richtig genial finde ich, dass man eine Debitkarte bestellen kann. So kann der Sohnemann selbst einkaufen, bezahlen oder Geld abheben. Er kann sich eigene Budgets einrichten und entscheidet am Monatsende selbstständig, wie viel er sparen will und wie viel Geld für PlayStation und Co. draufgehen darf.
Besonders praktisch ist, dass ich seine Karte bei Microsoft oder der PlayStation hinterlegen konnte. Er entscheidet nun frei: Habe ich genug Geld auf dem Konto, kann ich mir das Spiel kaufen. Früher lief alles über mein Konto, weil ja alles digital bezahlt wird. Dann hieß es jedes Mal: Nimm Geld aus der Sparbüchse, leg es beiseite und am Sonntag wurde es wieder als Taschengeld übergeben. Diese sinnlose Hin- und Her-Tragerei von Bargeld hat sich damit erledigt. Er kann über seinen Kontostand frei entscheiden und alles verwalten. Die Einrichtung ist einfach, die Bedienung der App manchmal etwas gewöhnungsbedürftig. Es gibt hier und da Werbung, die zwar nervt, aber gleichzeitig beweist, dass unsere deutschen Banken da immer noch hinterherhinken.
Sicherheit und finanzielle Erziehung im Alltag
Spannend ist die Karte auch im Urlaub. In Frankreich war es für ihn beispielsweise total einfach, beim Bäcker ein Baguette oder Croissants zu holen, indem er die Karte einfach vorzeigte. Genial. Das Sperren der Karte und die Sicherheitsmöglichkeiten sind ebenfalls top, was mich bei dem Thema ziemlich entspannt sein lässt. Schön ist zudem, dass ich eine Übersicht habe, wofür er Geld ausgibt. Bis zu einem gewissen Alter sollte man Kinder führen. Er soll frei entscheiden, wofür er sein Geld nutzt – dafür ist Taschengeld schließlich da –, aber es sollte geprüft werden, ob kein Unfug getrieben wird. Das dient als Grundlage für Diskussionen: War eine Ausgabe sinnvoll, wo hast du eingekauft?
Zudem kann man prüfen, ob keine Fremdkörper auf dem Konto herumhuren, die da nicht hingehören. Man muss immer bedenken, dass ein Kind erst im Umgang mit Geld geschult werden muss. Da ich der Meinung bin, dass das Bargeld über kurz oder lang abgeschafft wird und ich selbst kaum noch damit zu tun habe, war es mir wichtig, ihm den Umgang mit einer Konto-App beizubringen. Die Befürchtung, man lerne den Umgang mit Geld nicht, weil man es nicht physisch anfassen kann, ist aus meiner Sicht vollkommen haltlos. Wenn ein Kind ein Zahlenverständnis hat, weiß es, ob 10 oder 50 Euro auf dem Konto sind.
Wenn ein Kind auch weiß, wie lange es dauert, sich 50 Euro anzusparen, hat es ein Gefühl dafür, wie schnell Geld ausgegeben ist. Die Argumentation, man lerne das nur mit Bargeld in der Hand, ist an den Haaren herbeigezogen. Wenn das Konto auf Null steht und das Kind weiß, dass es nicht ins Minus gehen kann, lernt es den Wert. Man muss dem Kind klipp und klar sagen: Du musst planen. Wenn du für eine größere Anschaffung sparen willst, musst du Geld zurücklegen. Auch das Taschengeld von Oma und Opa lässt sich leicht via QR-Code einzahlen. Vor Frankreich wollte meine Mom den Kindern Geld geben – ich sagte: Stopp, das wickeln wir digital ab. Sie konnte seinen QR-Code scannen und ihm das Urlaubsgeld direkt überweisen. Er brauchte kein Bargeld mitschleppen. Eine geniale Variante und für die Schulung von Kindern ein absoluter Geheimtipp.
Häufig gestellte Fragen
Ist das Revolut Konto für Kinder sicher?
Ja, Eltern behalten über ihre Haupt-App die volle Kontrolle, können Karten bei Verlust sperren und die Ausgaben ihres Kindes in Echtzeit verfolgen.
Lernen Kinder mit einer App wirklich den Umgang mit Geld?
Durch die direkte Sichtbarkeit des Kontostands und die Notwendigkeit, das Budget für Wünsche wie Videospiele einzuteilen, entwickeln Kinder ein sehr realistisches Gespür für den Wert von Geld.